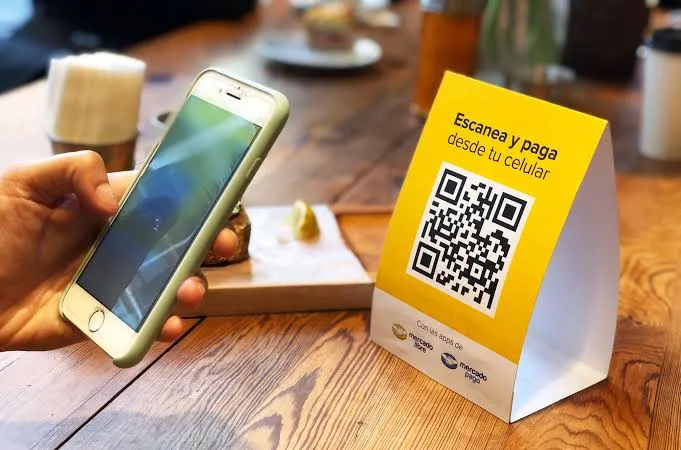
El ecosistema financiero argentino profundiza su reconversión tecnológica a pasos agigantados. De acuerdo con el más reciente informe de pagos minoristas emitido por el Banco Central de la República Argentina (BCRA), los pagos con código QR interoperable y las transferencias inmediatas registraron incrementos interanuales superiores al 60%, consolidándose como la opción preferida por los consumidores. Este marcado avance en el uso de billeteras virtuales contrasta de lleno con la fuerte retracción del dinero en efectivo en cajeros automáticos y el declive en el uso de tarjetas físicas de débito y crédito.
Salto del QR y protagonismo absoluto de las billeteras virtuales
Durante el mes de agosto, los pagos efectuados a través de códigos QR interoperables alcanzaron las 117,2 millones de transacciones por un volumen global de $2,9 billones, lo que representó un incremento interanual del 67,5% en operaciones y un salto real del 62,9% en montos transaccionados.
El informe del BCRA detalla el comportamiento del usuario y los comercios:
- Origen de los fondos: el 52,7% de los pagos se realizó debitando dinero desde cuentas bancarias tradicionales (CBU), mientras que el 47,3% restante provino de cuentas de pago virtuales (CVU).
- Destino de cobro: en las ventas comerciales, el 53,8% de las acreditaciones ingresó a cuentas de pago (CVU) de billeteras digitales, y el 46,2% a cuentas a la vista bancarias.
- Transferencias inmediatas: sumaron 779 millones de operaciones por un total de $96 billones (alza del 20,3% en cantidad y 5,5% en términos reales), donde el 76,9% de las transacciones tuvo como origen o destino una CVU.
- Dimensión del mercado: actualmente se encuentran reguladas 92 billeteras digitales interoperables y 67 aceptadores registrados, abarcando a 233 Proveedores de Servicios de Pago (PSPCP) que administran 67,3 millones de cuentas de pago y $8,9 billones depositados en fondos comunes de dinero.
El retroceso del dinero físico y del plástico
La consolidación del teléfono celular como medio de pago desplazó sensiblemente los instrumentos convencionales:
- Cajeros automáticos: se realizaron 41 millones de extracciones por $4,8 billones, marcando un desplome interanual del 28% en cantidad de retiros y una caída del 16% en términos reales.
- Tarjetas de débito: registraron 172 millones de operaciones por $5,7 billones, reflejando una baja del 8,4% interanual en volumen de transacciones y del 14,7% en montos reales.
- Tarjetas de crédito: sumaron 159,3 millones de pagos por $10 billones, lo que significó un retroceso del 9,2% en operaciones y del 17,6% real, prevaleciendo las compras en un solo pago (88,6% del total de las compras) por sobre las opciones de cuotas.
Asimismo, el avance digital alcanzó a las operaciones corporativas mediante el cheque electrónico (Echeq), que absorbió el 87,2% del monto total compensado ($24 billones) y el 65,6% de los documentos emitidos en el país.