Por segundo mes consecutivo, los niveles de irregularidad en las financiaciones bancarias a los hogares mostraron una reducción técnica en la Argentina. Según un relevamiento elaborado por la consultora 1816 en base a datos de la Central de Deudores (Cendeu) del Banco Central de la República Argentina (BCRA), la tasa de morosidad familiar con atrasos superiores a 90 días descendió 0,61 puntos porcentuales en septiembre, ubicándose en 12,20% frente al 12,81% registrado en agosto.
La mejora en el índice general del sector privado no financiero —que retrocedió del 7,75% al 7,50%— obedeció exclusivamente al comportamiento del segmento de las familias, dado que en el sector corporativo la mora experimentó una leve suba, pasando del 3,80% al 3,82%. El descenso en los hogares fue homogéneo y se replicó en las 12 principales entidades financieras del país. No obstante, los registros todavía se sitúan muy por encima de los valores de octubre de 2024, cuando la irregularidad agregada era de apenas el 1,5%.
Al analizar la dinámica contable del indicador, los especialistas advierten que la baja porcentual no respondió a una reactivación del crédito, sino a la disminución directa del saldo irregular: en términos reales, la deuda en mora de las familias cayó un 4,1% respecto al mes previo. Al mantenerse congelado el stock crediticio total, la proporción se achica. En paralelo, la cartera en Situación 2 (atrasos de hasta 90 días) retrocedió al 2,52%, marcando su registro más bajo en más de un año y anticipando un escenario de menor presión hacia adelante.
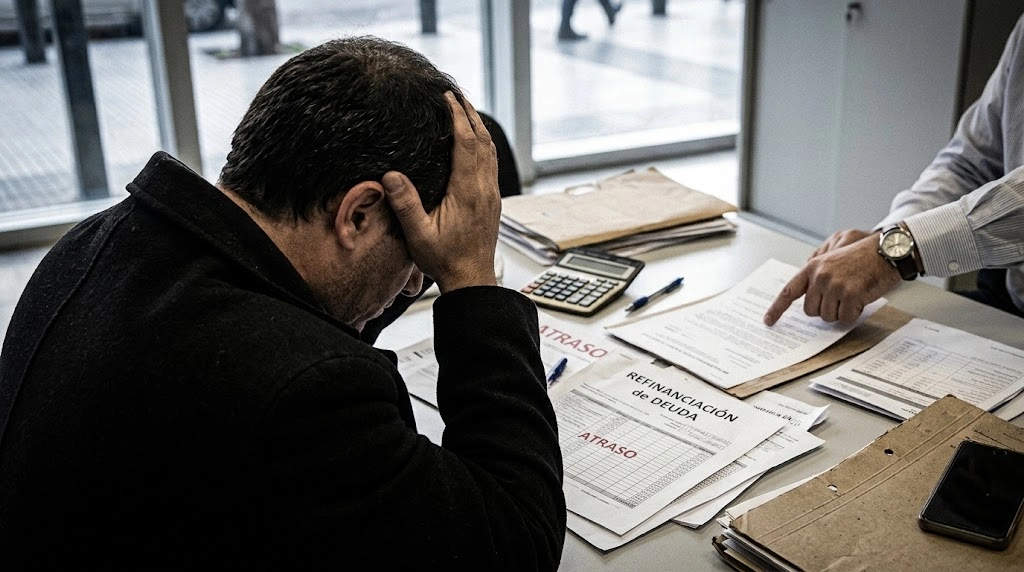
Un factor determinante en este proceso ha sido la fuerte aceleración de los acuerdos de renegociación entre los bancos y sus clientes. La proporción de saldos refinanciados sobre el total alcanzó un récord histórico de 3,9% en el crédito a las familias —frente a un 0,9% en empresas—, lo que implica que los hogares ya han reestructurado pasivos por un total de $2,9 billones para evitar caer en cesación de pagos. Si bien las colocaciones en pesos mostraron una tímida suba real del 0,9% en octubre por la estabilidad de las tasas cortas, la falta de una recuperación sostenida de la masa crediticia sigue limitando un saneamiento más acelerado de los balances familiares.