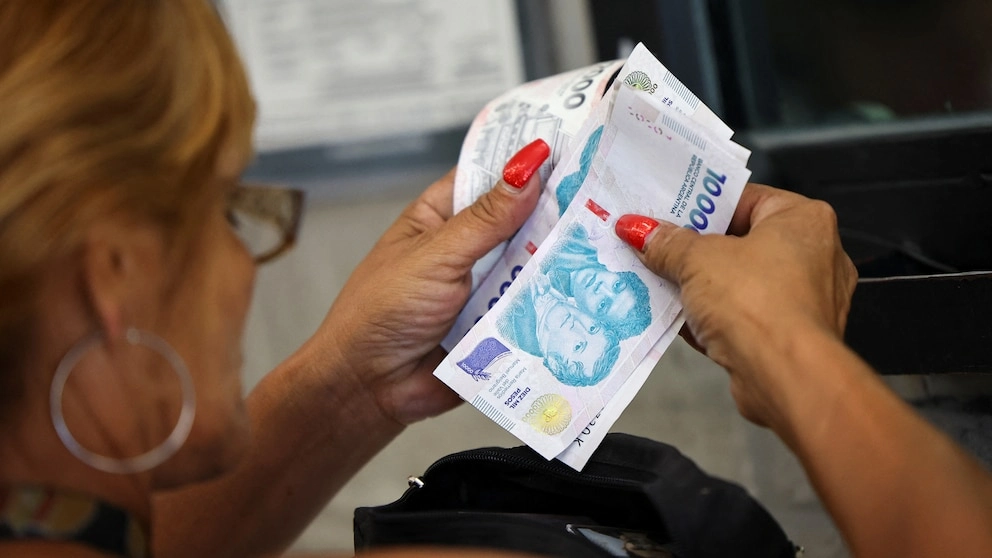
La mora en los préstamos destinados a las familias se redujo por segundo mes consecutivo en septiembre y cerró el tercer trimestre del año en 12,20%, de acuerdo con el último Informe de Bancos publicado por el Banco Central de la República Argentina (BCRA). El indicador retrocedió 0,61 puntos porcentuales respecto de agosto —impulsado por una caída real del 4,03% en el saldo de créditos irregulares y una suba del 0,74% en el financiamiento total al segmento—, aunque todavía se ubica 4,9 puntos por encima del registro de un año atrás.
Según detalló la autoridad monetaria, esta mejora respondió tanto a la transferencia de préstamos irregulares a partidas fuera de balance por parte de un grupo de entidades financieras como a un fuerte dinamismo en la reestructuración de pasivos. En septiembre, el saldo refinanciado representó el 3,9% del crédito total a los hogares —muy por encima del promedio de la última década, ubicado en 1%—, mientras que la refinanciación de saldos en situación irregular alcanzó el 24,1% de esa cartera (frente al 16% histórico). De acuerdo con cálculos de la consultora 1816, las familias ya refinanciaron deudas por $2,9 billones.
Radiografía por línea de crédito y situación del sector privado Al desagregar la calidad de la cartera bancaria entre los hogares por tipo de asistencia financiera, los niveles de irregularidad se distribuyeron de la siguiente manera:
- Créditos personales: Encabezaron el ranking de morosidad con un 16,6%.
- Tarjetas de crédito: Se ubicaron en segundo lugar con un 11,2%.
- Préstamos prendarios e hipotecarios: Registraron índices de irregularidad del 7,8% y del 1,6%, respectivamente, mientras que el rubro Otros marcó 39,3%.
En el plano general, el retroceso de la mora familiar traccionó a la baja el ratio de irregularidad del conjunto del sector privado, que descendió 0,25 puntos porcentuales hasta ubicarse en 7,50% (3,3 puntos por encima del nivel interanual), registrando una caída real del 2,58% en los saldos impagos —la primera baja de este tipo desde abril de 2024— y una probabilidad de default estimada en 2%. En contraste, el financiamiento destinado a empresas mostró una leve suba mensual de 0,02 puntos, cerrando en 3,82% (2,2 puntos más que un año atrás).
Señales de alivio a corto plazo y el freno del crédito en pesos Un informe de la consultora 1816 subrayó que la reducción del indicador se produjo en las 12 entidades financieras con mayor participación en préstamos a familias y destacó además el retroceso de la deuda clasificada en Situación 2 (atrasos de hasta 90 días que aún no ingresan en mora formal), que bajó a 2,52% para el total de familias y empresas, su menor registro en más de un año.
No obstante, desde la firma advirtieron que el estancamiento del stock total de préstamos en moneda local desde el fin de las Letras Fiscales de Liquidez (LEFI) —a pesar de una suba real del 0,9% entre el 23 de septiembre y el 23 de octubre— limita una caída más acelerada del porcentaje de morosidad.