
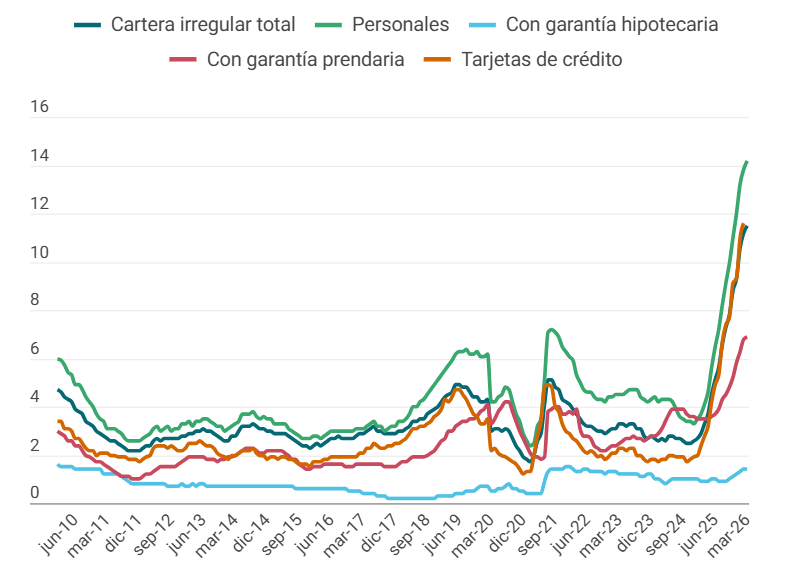
El alarmante salto de la morosidad en personas físicas —que escaló al 11,5% y se convirtió en la cifra más alta de los últimos veinte años— obligó a las principales entidades del país a desplegar planes de contingencia. El Nación abrió un fuerte canal de competencia al ofrecer consolidar deudas incluso de clientes de otros bancos y fintech, con plazos de hasta 96 meses.
El sistema financiero argentino atraviesa un fuerte reacomodamiento. El drástico impacto de la caída del poder adquisitivo, el encarecimiento de los servicios y la proliferación de deudas familiares para sostener el consumo básico detonaron un salto histórico en la irregularidad de los créditos. Durante marzo de 2026, la mora en préstamos personales trepó al 14,2%, mientras que el incumplimiento en tarjetas de crédito alcanzó el 11,7%, afectando a casi cinco millones de hogares en todo el país.
Ante este escenario de urgencia social y sustentabilidad bancaria, el Banco Nación pateó el tablero con un paquete de asistencia agresivo, forzando a la banca privada, a las entidades provinciales y a las fintech a flexibilizar sus condiciones para evitar la exclusión financiera de millones de usuarios.
El «kit» de asistencia del Banco Nación: tasas del 35% y consolidación externa
La gran novedad del programa del Banco Nación es su transversalidad: no solo está diseñado para sus propios clientes, sino que permite absorber y unificar deudas contraídas con otros bancos o billeteras digitales.
El plan de rescate se estructura bajo tres modalidades clave:
- Consolidación de deudas (para quienes cobran haberes en el BNA): permite reunir todas las obligaciones financieras dispersas en una sola cuenta. Ofrece un monto máximo de hasta $100 millones, con una tasa fija del 65% TNA y un plazo de devolución de hasta 72 meses.
- Refinanciación de tarjetas con mora temprana (hasta 90 días): orientado a reestructurar saldos pendientes de hasta $10 millones. La entidad aplica una tasa nominal anual (TNA) muy competitiva del 35% y plazos de hasta 60 meses. Bajo esta modalidad, la tarjeta de crédito se mantiene activa (con adecuaciones temporales en los límites de compra) y el cobro de la primera cuota impacta en el resumen del mes siguiente.
- Refinanciación con mora tardía (más de 90 días): para los casos más complejos, el banco extiende los plazos de financiamiento hasta los 96 meses, quedando la operación sujeta a una evaluación personalizada del perfil crediticio e ingresos del deudor.
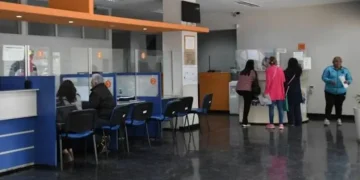
La gestión se puede iniciar de forma presencial en cualquier sucursal o consultando los requisitos en el sitio web oficial de la institución.
Problemas para pagar
Radiografía del mercado: ¿Qué ofrece el resto de las entidades?
Frente a la agresiva jugada de la banca pública nacional, el resto de los actores financieros de la Argentina readecuó sus líneas de refinanciación, aplicando desde modelos cooperativos hasta el uso intensivo de tecnología y scoring en tiempo real:
- Banco Provincia
- Mora temprana (hasta 90 días): ofrece una línea de refinanciación para préstamos personales con plazos de hasta 72 meses y una tasa fija del 81,78% nominal anual. Requiere el anticipo equivalente a una cuota, excepto para quienes perciben sus haberes en la entidad.
- Programa Social: destinado a clientes con ingresos inferiores a tres salarios mínimos (menos de $1.073.400). Brinda plazos de hasta 60 meses con una tasa fija del 40,89%.
- Mora tardía (más de 90 días): mantiene plazos de hasta 72 meses con un anticipo del 5% (bonificado para cuentas sueldo). En situaciones muy críticas, contempla opciones de quitas de capital o cancelación por saldo contable.
- Segmento Empresas: habilita líneas de hasta 84 meses para mora temprana o tardía, con anticipos de entre el 2,5% y el 5%, y tasas variables más spread (que se ubicaron en el 35,16% nominal anual).
- ICBC
- Deudores sin mora (Saldos altos en tarjeta): para usuarios con más del 30% financiado y deudas superiores a $9 millones en Visa o Mastercard, ofrece un préstamo de reestructuración a tasa UVA +20% con plazo de hasta 48 cuotas, implicando la baja del plástico.
- Deudores sin mora (Saldos bajos en tarjeta): si la deuda es menor a $9 millones en Visa, permite una cuotificación de hasta 24 meses con tasa del 39% fija, manteniendo la tarjeta activa.
- Mora superior a 30 días: diseña acuerdos personalizados con plazos de 6 a 60 meses y tasas del 70% TNA fija o UVA +10% TNA. El plan consolida las deudas pero exige la baja de todos los productos en mora y no superar la situación 4 en el Veraz.
- Banco Macro
- Programa “Gestión de Mora Temprana”: la entidad activa un contacto directo con el cliente apenas detecta los primeros síntomas de estrés financiero. Ofrece planes de reestructuración con tasas diferenciales antes de que la deuda se vuelva incobrable. En el sector corporativo, aplica una segmentación por actividad para adaptar la solución a cada mercado.
- Banco Credicoop
- Esquema cooperativo preventivo: utiliza modelos analíticos para identificar de manera temprana indicadores de riesgo entre sus asociados. Ante estos casos, la entidad se anticipa diseñando líneas de crédito específicas con tasas de interés más bajas y plazos extendidos para aliviar la carga financiera en el corto plazo.
- Banco Santander
- Gestión individualizada: cuando la relación cuota-ingreso del cliente se desequilibra, el banco estructura planes de pago a medida que se pueden tramitar por canales digitales o sucursales. Mientras el plan está vigente, se suspende el uso de tarjetas de crédito, sobregiros y nuevos préstamos, manteniendo activa únicamente la cuenta básica.
- Bancos Privados Líderes
- Monitoreo tecnológico personalizado: las principales entidades privadas descartan las campañas masivas. Utilizan sistemas de control constante que detectan señales de alerta individuales para ofrecer refinanciaciones con plazos extendidos y tasas bajas. Al igual que el Santander, inhabilitan las tarjetas y el acceso a nuevos créditos de forma temporal para evitar que el cliente caiga en instancias judiciales.
- Mercado Pago
- Flexibilidad fintech: la plataforma gestiona el riesgo mediante un sistema de scoring propio que analiza más de 3.000 variables en tiempo real. Esto les permite diseñar planes de refinanciación con condiciones dinámicas y milimétricamente adaptadas a la capacidad de pago actual de cada usuario de la billetera digital.
Estrategias preventivas y el rol de las billeteras virtuales
El informe del sector deja en claro que la tendencia actual de la banca privada no pasa por las campañas masivas de cobranza, sino por la detección temprana y la tecnología. Entidades como el Banco Provincia lograron cuadruplicar la recuperación de mora en el primer bimestre de 2026 gracias a políticas de monitoreo activo que evitan que el atraso del cliente se vuelva estructural.
En la misma línea, el Banco Macro y el Santander apuestan fuertemente al contacto directo y preventivo a través de sus canales digitales (home banking y apps de celulares), aplicando restricciones temporales en el uso de tarjetas de crédito mientras dure el plan de regularización, una medida que busca preservar la condición de sujeto de crédito del usuario y esquivar la vía judicial.
Por último, el sector fintech asoma con herramientas de análisis mucho más dinámicas que las del sistema tradicional. El caso testigo de Mercado Pago demuestra cómo los modelos de riesgo basados en algoritmos avanzados e inteligencia de datos —evaluando miles de variables en tiempo real— permiten diseñar planes de pago milimétricamente adaptados a la capacidad de bolsillo actual de cada deudor rezagado.