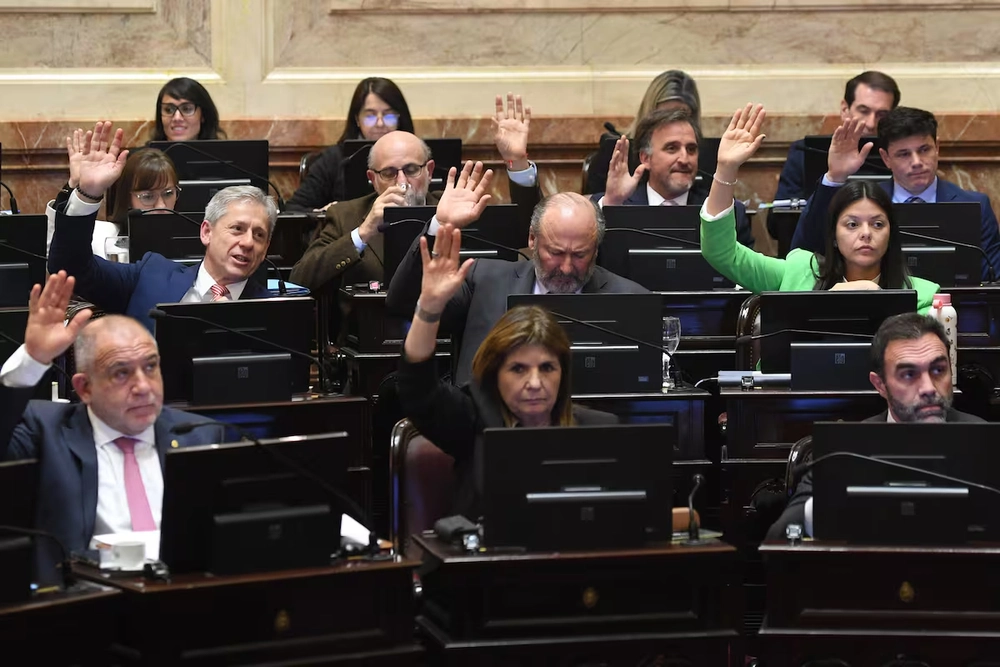
Con un amplio consenso político de 60 votos afirmativos y apenas dos negativos, la Cámara de Senadores de la Nación dio media sanción al Régimen de Incentivo para Inversiones Relevantes (RIIR). La normativa fue diseñada específicamente para cubrir el vacío existente entre los programas de fomento orientados a medianas empresas y el Régimen de Incentivo para Grandes Inversiones (RIGI), apuntando de lleno a dotar de escala y competitividad a la industria nacional frente a la construcción de los megaproyectos de cobre, litio y oro proyectados en el país.
Las claves del proyecto y beneficios fiscales
El corazón del RIIR apunta a resolver un dilema estructural de la cadena de valor: para competir por contratos millonarios con estándares internacionales de calidad, seguridad y plazos, los fabricantes deben invertir previamente en maquinaria pesada, tecnología, certificaciones de procesos e infraestructura fabril.
Para amortiguar y viabilizar esos desembolsos, el régimen contempla:
- Amortización acelerada de las inversiones en el Impuesto a las Ganancias.
- Devolución anticipada de los créditos fiscales del Impuesto al Valor Agregado (IVA).
- Estabilidad tributaria por 30 años para los beneficios reconocidos por la normativa.
El marco normativo resulta de especial interés para sectores industriales como fabricantes de estructuras metálicas, sistemas de bombeo, montajes y componentes electromecánicos y equipamiento pesado. No obstante, desde los sectores técnicos aclaran que la medida no constituye subsidios directos ni asegura financiamiento bancario ni adjudicaciones de contratos comerciales en forma automática.
Cuadro comparativo: RIGI vs. RIIR propuesto
La iniciativa busca que ambos marcos no compitan, sino que actúen de manera complementaria:
| Concepto | RIGI | RIIR propuesto |
| Inversión mínima | USD 200 millones (con montos superiores en algunos sectores) | USD 12 millones como regla general, con excepciones |
| Beneficiarios | Grandes proyectos de inversión | Inversiones productivas de escala intermedia |
| Impuesto a las Ganancias | Alícuota del 25% y amortización acelerada | Amortización acelerada |
| IVA | Beneficios mediante certificados de crédito fiscal | Devolución anticipada |
| Beneficios aduaneros | Sí | No contempla un esquema equivalente |
| Proveedores nacionales | Compromiso mínimo del 20% sujeto a condiciones | Compromiso del 20% sujeto a condiciones |
| Estabilidad | 30 años | 30 años para los beneficios tributarios previstos |
| Situación legislativa | Vigente | Media sanción del Senado |
El debate por la escala y el impacto en San Juan y las provincias mineras
Uno de los puntos analizados con lupa en el sector empresarial local radica en el piso de inversión mínima. Al fijarse una base general de USD 12 millones, la exigencia sobrepasa la espalda financiera de la enorme mayoría de las pequeñas empresas y talleres radicados en provincias como San Juan, Salta, Jujuy, Catamarca o Mendoza.
Por tal motivo, los beneficiarios directos del RIIR serán industrias con mayor capital y envergadura fabril, mientras que las pymes locales dependerían del efecto derrame mediante la subcontratación y ampliación de las cadenas de valor.
Asimismo, el informe advierte un punto neurálgico en la discusión territorial: la obligación legal de contratar al menos un 20% de proveedores nacionales no equivale a una preferencia obligatoria por empresas de la provincia donde se ubican los yacimientos. Este aspecto continuará siendo objeto de tensiones y negociaciones cotidianas entre las cámaras empresarias locales (como las sanjuaninas), los gobiernos provinciales y las multinacionales operadoras.
Con la media sanción en mano, el debate legislativo y productivo ya no gira solo en torno a cuántos proyectos mineros se pondrán en marcha, sino a qué porción real de ese derrame económico quedará instalada en la industria nacional y regional.