El FGS (Fondo de Garantía de Sustentabilidad) de la ANSES (Administración Nacional de la Seguridad Social) adjudicó este martes 17 de noviembre un total de $200.000 millones a siete bancos en la tercera licitación de depósitos a plazo fijo destinada a fondear créditos hipotecarios para la adquisición de viviendas terminadas o proyectos en construcción que cuenten con boleto. De acuerdo con lo informado por el BCRA (Banco Central de la República Argentina), la subasta recibió ofertas de 12 entidades financieras por $273.000 millones y convalidó un diferencial adicional sobre la tasa UVA (Unidad de Valor Adquisitivo) del 4,79%, frente al piso del 4,5% establecido para el tramo a cinco años.
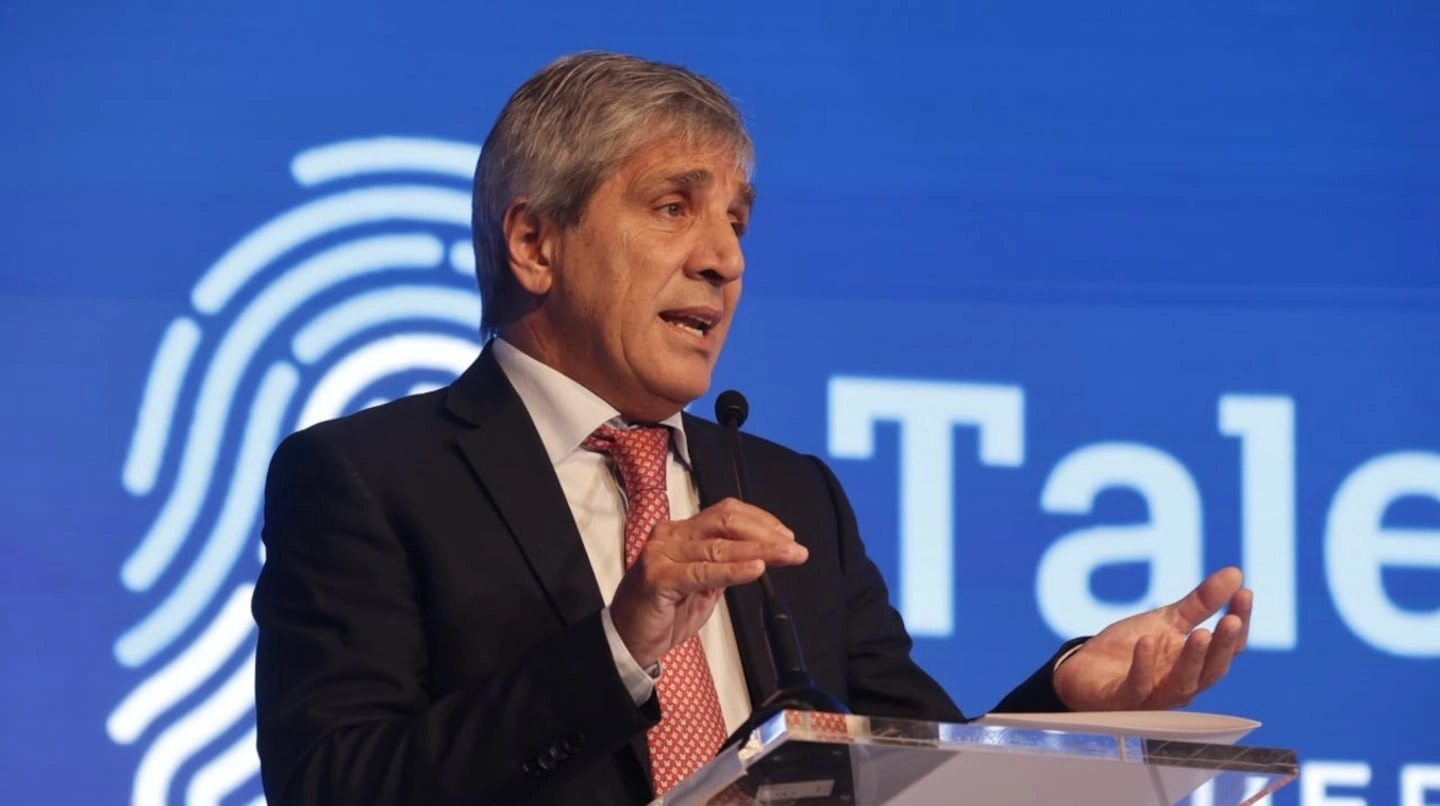
Ampliación hacia proyectos desde el pozo e hipotecas divisibles Convocada el viernes pasado mediante la Comunicación “B” 13258, esta tercera licitación incorporó por primera vez la posibilidad de financiar préstamos sobre emprendimientos en desarrollo mediante boleto de compraventa y compromiso de constituir hipoteca, o bajo la figura de hipoteca divisible pendiente de división. Se trata de la segunda ampliación del alcance del programa impulsado por el Ministerio de Economía encabezado por Luis Caputo, luego de que en la primera subasta los recursos se destinaran exclusivamente a primera vivienda y en la segunda se incluyera a titulares de un inmueble que no dispusieran de su uso.
Desde la CEDU (Cámara Empresaria de Desarrolladores Urbanos) y la AEV (Asociación de Empresarios de la Vivienda) celebraron la medida al destacar su impacto directo en la actividad constructora: “La posibilidad de constituir hipotecas divisibles sobre proyectos en desarrollo permite acercar el financiamiento hipotecario al proceso productivo de la vivienda y no solamente al producto terminado. Financiar al comprador desde el pozo es, al mismo tiempo, una de las formas más eficaces de financiar la construcción de las viviendas que el país necesita”.
Plazos, tasas máximas y condiciones exigidas a los bancos Las entidades financieras adjudicatarias deberán colocar los fondos recibidos en préstamos hipotecarios dentro de los 90 días corridos posteriores a la acreditación, respetando los parámetros fijados por la autoridad monetaria:
- Tasa máxima: No podrán cobrar un interés superior a UVA más 7,50% nominal anual.
- Monto y plazo: Los créditos tendrán un tope de 150.000 UVA (equivalentes a $329 millones o US$210.000) y un plazo mínimo de devolución de 15 años.
- Topes de participación por banco: Ninguna entidad podrá superar el 40% del monto total licitado, el 4% de su Responsabilidad Patrimonial Computable por tramo, el 40% de su cartera hipotecaria vigente ni el cupo máximo fijado por el Comité Ejecutivo del FGS.
El plan oficial contempla realizar subastas periódicas hasta completar un cupo total de $2 billones, volumen con el cual el Ejecutivo estima impulsar entre 17.000 y 18.000 nuevas operaciones hipotecarias en todo el país.